Ada perbedaan besar antara mampu membeli sesuatu dan benar-benar membutuhkannya. Dalam kehidupan sehari-hari, keputusan mengeluarkan uang sering dipengaruhi oleh suasana hati, lingkungan pergaulan, maupun penawaran yang muncul di internet. Tanpa disadari, kebiasaan mengikuti keinginan sesaat dapat mengurangi kemampuan seseorang untuk memenuhi kebutuhan yang lebih penting.
Mengelola keuangan bukan berarti harus selalu hidup hemat atau menghindari kesenangan. Intinya adalah memahami kemampuan sendiri dan memastikan setiap pengeluaran tidak menghambat tujuan yang ingin dicapai. Dengan kebiasaan yang lebih terarah, penghasilan dapat dimanfaatkan secara optimal tanpa menimbulkan tekanan finansial yang berlebihan.
Mengukur Kemampuan Sebelum Mengikuti Keinginan
Salah satu sumber masalah keuangan adalah keputusan belanja yang tidak didasarkan pada kondisi pendapatan. Seseorang mungkin merasa mampu membeli barang tertentu karena memiliki saldo yang cukup saat itu. Padahal, sebagian uang tersebut sebenarnya sudah dialokasikan untuk membayar tagihan, memenuhi kebutuhan keluarga, atau membangun tabungan.
Sebelum melakukan pengeluaran tambahan, periksa terlebih dahulu kewajiban yang masih harus dipenuhi. Hitung jumlah uang yang benar-benar tersedia setelah kebutuhan utama dan tabungan diperhitungkan. Angka inilah yang seharusnya menjadi dasar untuk menentukan pengeluaran fleksibel.
Kebiasaan sederhana tersebut dapat membantu menghindari penggunaan uang secara berlebihan. Jika suatu pembelian tidak mendesak, memberikan waktu untuk berpikir juga dapat mencegah keputusan impulsif.
Mengapa Perencanaan Finansial Perlu Fleksibel?
Kondisi ekonomi tidak selalu berjalan sesuai perkiraan. Penghasilan bisa berubah, kebutuhan keluarga bertambah, atau muncul pengeluaran mendadak. Karena itu, anggaran yang terlalu kaku terkadang sulit diterapkan dalam kehidupan nyata.
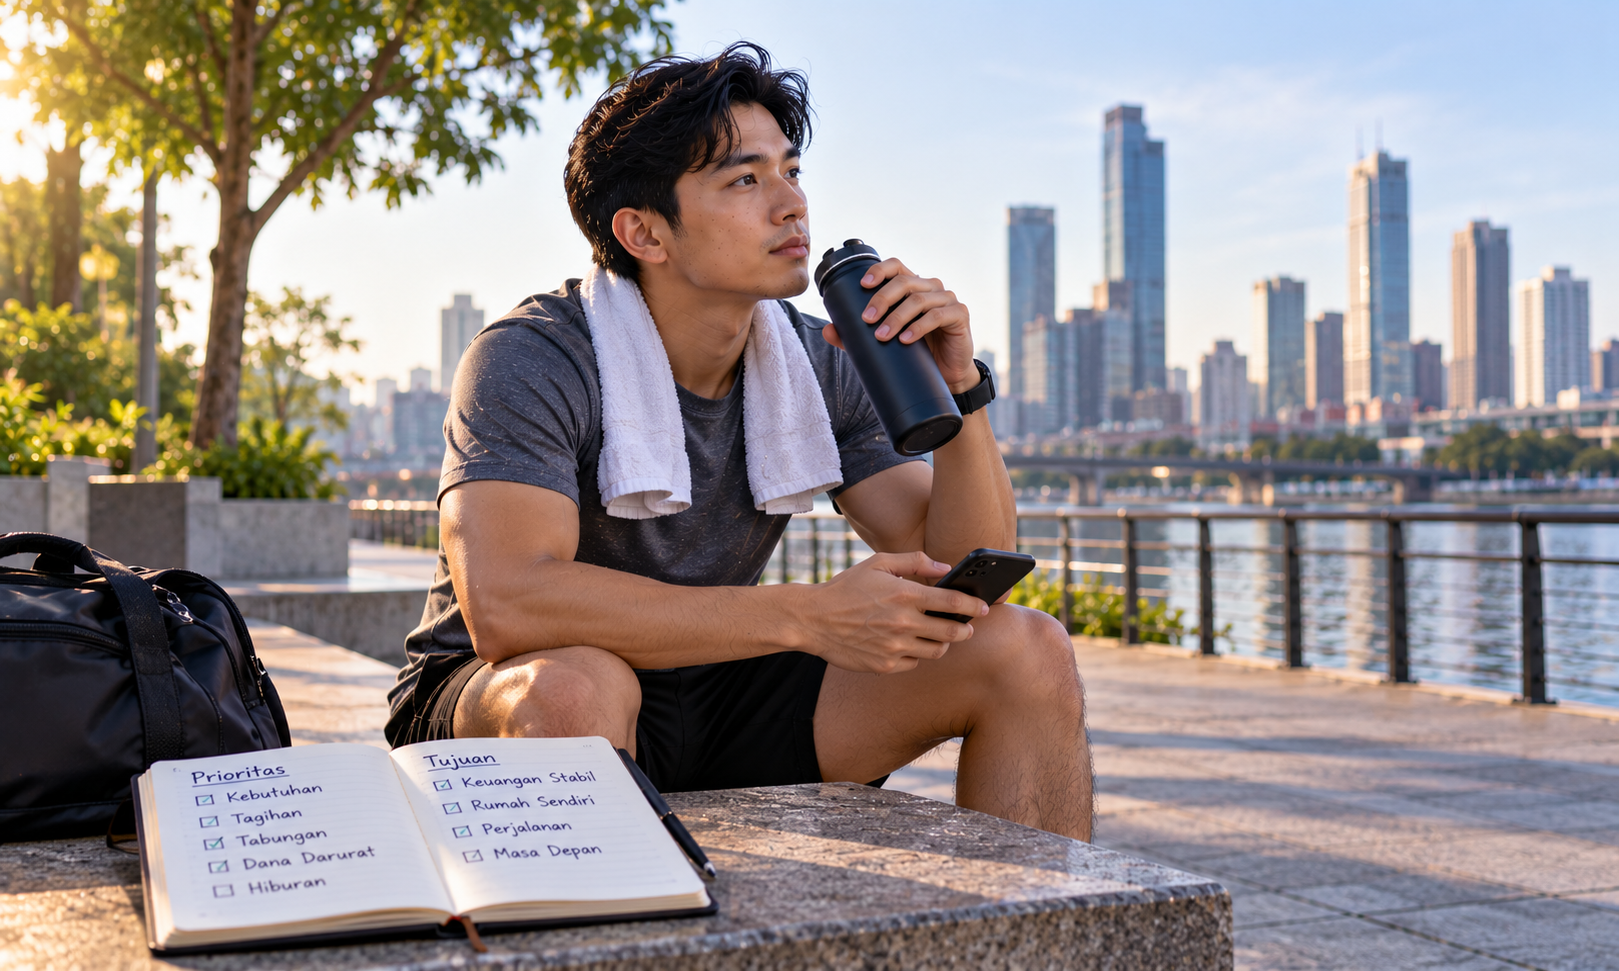
Perencanaan yang baik seharusnya memiliki ruang untuk penyesuaian. Ketika biaya kebutuhan pokok meningkat, misalnya, pengeluaran hiburan dapat dikurangi sementara waktu. Sebaliknya, ketika kondisi pendapatan membaik, sebagian tambahan uang dapat dialihkan untuk memperkuat tabungan.
Ada beberapa manfaat yang dapat diperoleh dari pengelolaan keuangan secara teratur:
- Prioritas menjadi lebih jelas: Pengeluaran penting tidak mudah tercampur dengan keinginan sementara.
- Risiko utang konsumtif berkurang: Seseorang lebih terbiasa mempertimbangkan kemampuan sebelum melakukan pembelian.
- Dana cadangan bertambah: Tabungan khusus memberikan perlindungan ketika terjadi kebutuhan mendadak.
- Target lebih mudah dipantau: Perkembangan tujuan finansial dapat dievaluasi secara berkala.
- Tekanan keuangan lebih terkendali: Keputusan pengeluaran dibuat berdasarkan perencanaan, bukan sekadar dorongan sesaat.
Dunia Hiburan Digital dan Tanggung Jawab Pengguna
Internet memberikan akses ke berbagai bentuk hiburan, termasuk permainan online. Aktivitas tersebut mungkin menarik bagi sebagian orang dewasa, tetapi pengguna tetap perlu memahami risiko dan konsekuensi finansial sebelum menggunakan suatu layanan.
Ketika menemukan platform seperti EUROTOGEL, sebaiknya jangan langsung mengambil keputusan berdasarkan iklan atau penawaran yang terlihat menarik. Lakukan pemeriksaan mandiri terhadap identitas operator, reputasi dari sumber independen, ketentuan transaksi, kebijakan privasi, dan legalitas layanan di wilayah tempat tinggal.
Perlu dipahami bahwa aktivitas permainan yang melibatkan uang dapat menyebabkan kehilangan dana. Tidak ada jaminan bahwa seseorang akan memperoleh keuntungan, sehingga aktivitas tersebut tidak layak dijadikan sumber pendapatan atau strategi memperbaiki kondisi ekonomi.
Jika tetap mempertimbangkan hiburan digital, pastikan keputusan tersebut tidak menggunakan dana kebutuhan pokok, tabungan, biaya pendidikan, maupun uang pinjaman. Tetapkan batas pengeluaran yang jelas dan hentikan aktivitas ketika batas tersebut tercapai.
Mengenali Penawaran yang Berpotensi Merugikan
Penipuan online sering kali memanfaatkan keinginan pengguna untuk memperoleh hasil cepat. Pelakunya dapat menggunakan situs dengan tampilan profesional, akun media sosial, atau testimoni yang belum tentu berasal dari pengguna sebenarnya.
Beberapa tanda yang perlu diperhatikan antara lain:
- Janji keuntungan tanpa risiko: Penawaran hasil pasti patut dicurigai, terutama jika tidak memiliki penjelasan yang dapat diverifikasi.
- Informasi pengelola tidak lengkap: Hindari layanan yang tidak menjelaskan identitas pihak yang bertanggung jawab.
- Ketentuan transaksi tidak terbuka: Biaya tambahan dan aturan pembayaran harus dijelaskan sebelum pengguna melakukan transaksi.
- Permintaan data sensitif: Jangan pernah membagikan kata sandi, kode OTP, atau informasi akses rekening.
- Desakan untuk segera mengirim uang: Tekanan semacam ini dapat membuat pengguna melewatkan pemeriksaan penting.
Apabila menemukan tanda-tanda tersebut, jangan terburu-buru melanjutkan proses. Cari informasi pembanding dan utamakan perlindungan uang serta data pribadi.
Membangun Kebiasaan yang Bertahan Lama
Perubahan finansial tidak harus dimulai dengan langkah besar. Membawa bekal, membatasi langganan yang tidak digunakan, mencatat transaksi, dan menyisihkan tabungan secara rutin merupakan contoh kebiasaan sederhana yang dapat memberikan dampak positif.
Lakukan evaluasi setiap akhir bulan. Perhatikan pengeluaran yang meningkat, tentukan bagian yang dapat dikurangi, kemudian sesuaikan anggaran dengan kebutuhan terbaru. Jika mengalami kesulitan memenuhi kewajiban bulanan, prioritaskan kebutuhan dasar dan hindari menambah beban melalui aktivitas konsumtif.
Pada akhirnya, ketahanan ekonomi pribadi terbentuk ketika seseorang mampu membedakan kebutuhan dan keinginan, memahami risiko, serta bertanggung jawab terhadap setiap keputusan keuangan. Penghasilan yang dikelola dengan penuh pertimbangan akan memberikan fondasi lebih kuat untuk menghadapi perubahan kehidupan.