Perubahan gaya hidup membuat banyak aktivitas berlangsung lebih cepat, termasuk dalam menggunakan uang. Kebutuhan dapat dibeli melalui aplikasi, tagihan dibayar dalam hitungan detik, dan hiburan tersedia kapan saja. Kepraktisan ini memang membantu, tetapi juga membuat batas antara kebutuhan dan keinginan semakin mudah kabur.
Dalam kehidupan rumah tangga, kondisi tersebut perlu diperhatikan karena pengeluaran kecil yang terjadi berulang kali dapat memengaruhi anggaran secara keseluruhan. Ketika setiap anggota keluarga memiliki kebiasaan konsumsi yang berbeda, pengawasan keuangan menjadi semakin penting agar pendapatan tidak habis sebelum kebutuhan utama terpenuhi.
Pengeluaran Kecil Bisa Menjadi Beban yang Besar
Tidak semua masalah keuangan bermula dari pembelian mahal. Ada kalanya penyebabnya justru berasal dari transaksi bernilai kecil yang jarang diperiksa. Biaya langganan, makanan yang dipesan secara spontan, ongkos layanan tambahan, dan pembelian digital dapat terlihat ringan jika dinilai satu per satu.
Namun, akumulasi pengeluaran tersebut dapat mengurangi dana yang seharusnya digunakan untuk tabungan atau kebutuhan keluarga. Misalnya, beberapa layanan berlangganan yang sudah jarang digunakan tetap dibayar setiap bulan karena pemilik rekening lupa melakukan evaluasi.
Membuat daftar pembayaran rutin dapat membantu menemukan biaya yang sebenarnya tidak lagi diperlukan. Kebiasaan ini juga membuat seseorang lebih memahami hubungan antara pola konsumsi dan jumlah uang yang tersisa.
Menata Keuangan dengan Melihat Gambaran Besar
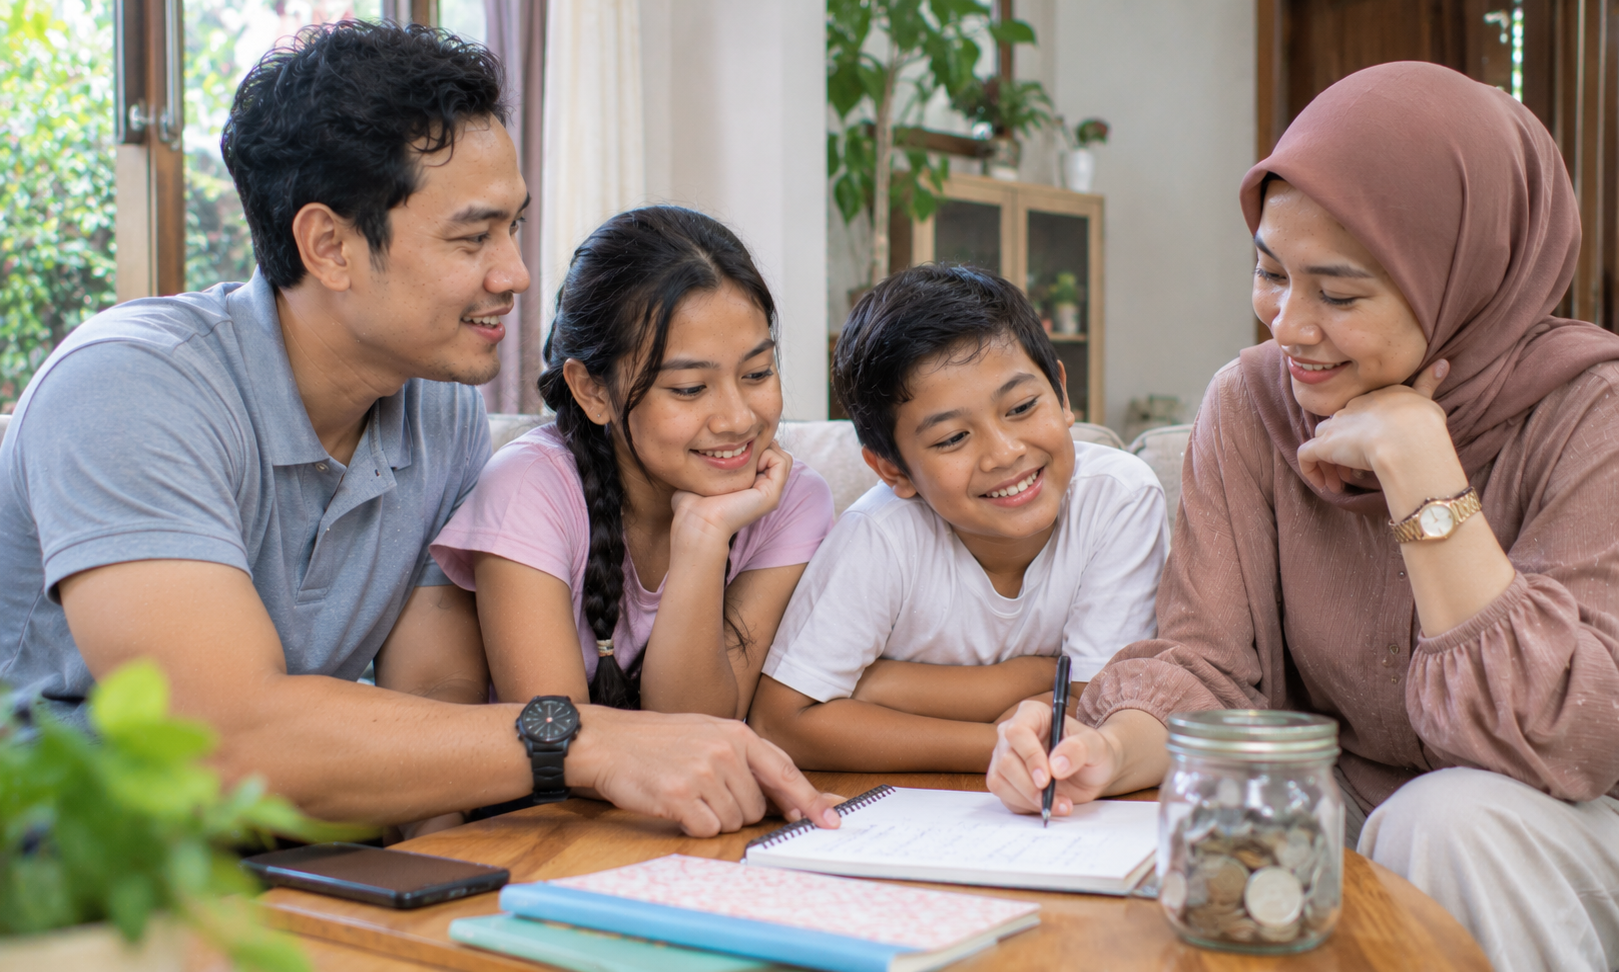
Anggaran rumah tangga sebaiknya tidak hanya berisi daftar tagihan. Perencanaan yang lebih menyeluruh perlu memperhitungkan kebutuhan sekarang, kemungkinan pengeluaran mendadak, serta tujuan finansial jangka panjang.
Ada beberapa keuntungan ketika seluruh pengeluaran dikelola dengan lebih terarah:
- Kebutuhan keluarga lebih terlindungi: biaya pokok tidak mudah terganggu oleh pembelian yang tidak mendesak.
- Penggunaan pendapatan lebih transparan: setiap anggota keluarga dapat memahami alokasi uang.
- Tabungan lebih konsisten: dana dapat disisihkan sebelum digunakan untuk pengeluaran tambahan.
- Risiko utang berkurang: keputusan konsumsi lebih mempertimbangkan kemampuan membayar.
- Perencanaan lebih mudah dievaluasi: perubahan biaya hidup dapat direspons dengan penyesuaian anggaran.
Pembagian dana tidak harus mengikuti rumus yang sama untuk semua rumah tangga. Jumlah anggota keluarga, pendapatan, tanggungan, dan biaya hidup perlu menjadi dasar dalam menentukan alokasi yang realistis.
Memahami Risiko di Balik Pilihan Hiburan Digital
Hiburan merupakan salah satu bagian dari pengeluaran pribadi yang dapat disesuaikan. Permainan online, layanan streaming, dan aktivitas digital lainnya dapat memberikan kesenangan, tetapi tetap perlu ditempatkan sesuai kemampuan finansial.
Ketika menemukan nama NS2121 dalam pencarian mengenai permainan digital, pengguna sebaiknya tidak langsung menganggapnya sebagai platform yang aman atau memiliki reputasi tertentu. Nama yang muncul di internet bukan bukti legalitas, kredibilitas pengelola, maupun jaminan perlindungan transaksi.
Sebelum menggunakan sebuah situs, periksa identitas operator, aturan layanan, ketentuan pembayaran, dan kesesuaiannya dengan peraturan yang berlaku di wilayah tempat tinggal. Hindari layanan yang tidak memberikan informasi secara terbuka atau meminta data pribadi tanpa alasan yang jelas.
Permainan yang melibatkan taruhan juga memiliki risiko kehilangan uang. Tidak ada hasil kemenangan yang dapat dijamin, sehingga aktivitas tersebut bukan sumber pendapatan maupun investasi. Dana untuk makanan, tempat tinggal, pendidikan, kebutuhan anak, tabungan darurat, dan pembayaran cicilan tidak boleh dialihkan untuk aktivitas berisiko. Jika pengeluaran hiburan mulai sulit dikendalikan, mengambil jeda merupakan pilihan yang lebih aman.
Jangan Biarkan Penipuan Mengganggu Anggaran Keluarga
Penipuan digital dapat menimbulkan kerugian yang jauh lebih besar daripada pengeluaran rutin. Pelaku sering menggunakan promosi menarik, identitas palsu, atau tekanan agar calon korban segera melakukan pembayaran.
Sebelum melakukan transaksi, kenali beberapa tanda yang patut dicurigai:
- Janji keuntungan pasti: penawaran yang menjamin kemenangan atau hasil tanpa risiko tidak masuk akal.
- Pengelola tidak dapat diverifikasi: identitas dan informasi tanggung jawab layanan tidak jelas.
- Permintaan biaya tambahan: pengguna diminta mengirim uang berulang kali untuk mencairkan dana atau membuka akses.
- Alamat situs meragukan: tautan berasal dari pesan tidak dikenal atau menyerupai situs resmi.
- Permintaan informasi rahasia: pihak lain meminta PIN, kata sandi, atau kode OTP.
Jangan mengambil keputusan ketika sedang terburu-buru. Periksa informasi melalui sumber resmi, jangan membagikan kode keamanan, dan simpan bukti komunikasi apabila menemukan indikasi penipuan. Jika sudah terlanjur melakukan pembayaran, segera hubungi bank atau penyedia layanan transaksi.
Kekayaan Pribadi Dibangun dari Konsistensi
Kondisi keuangan yang sehat tidak selalu membutuhkan perubahan besar. Mengurangi satu langganan yang tidak digunakan, menunda pembelian yang belum diperlukan, atau menyisihkan sebagian pendapatan secara rutin dapat memberikan hasil yang berarti dalam jangka panjang.
Keluarga juga perlu membangun komunikasi terbuka mengenai pengeluaran. Dengan mengetahui prioritas bersama, setiap anggota dapat memahami bahwa keputusan menggunakan uang memiliki dampak terhadap kebutuhan orang lain.
Pada akhirnya, kekayaan pribadi bukan hanya tentang jumlah aset yang dimiliki, tetapi juga kemampuan menjaga agar pendapatan digunakan secara bertanggung jawab. Ketika pengeluaran kecil diperhatikan, risiko digital diwaspadai, dan tujuan keluarga menjadi prioritas, keuangan rumah tangga memiliki fondasi yang lebih kuat untuk menghadapi perubahan.