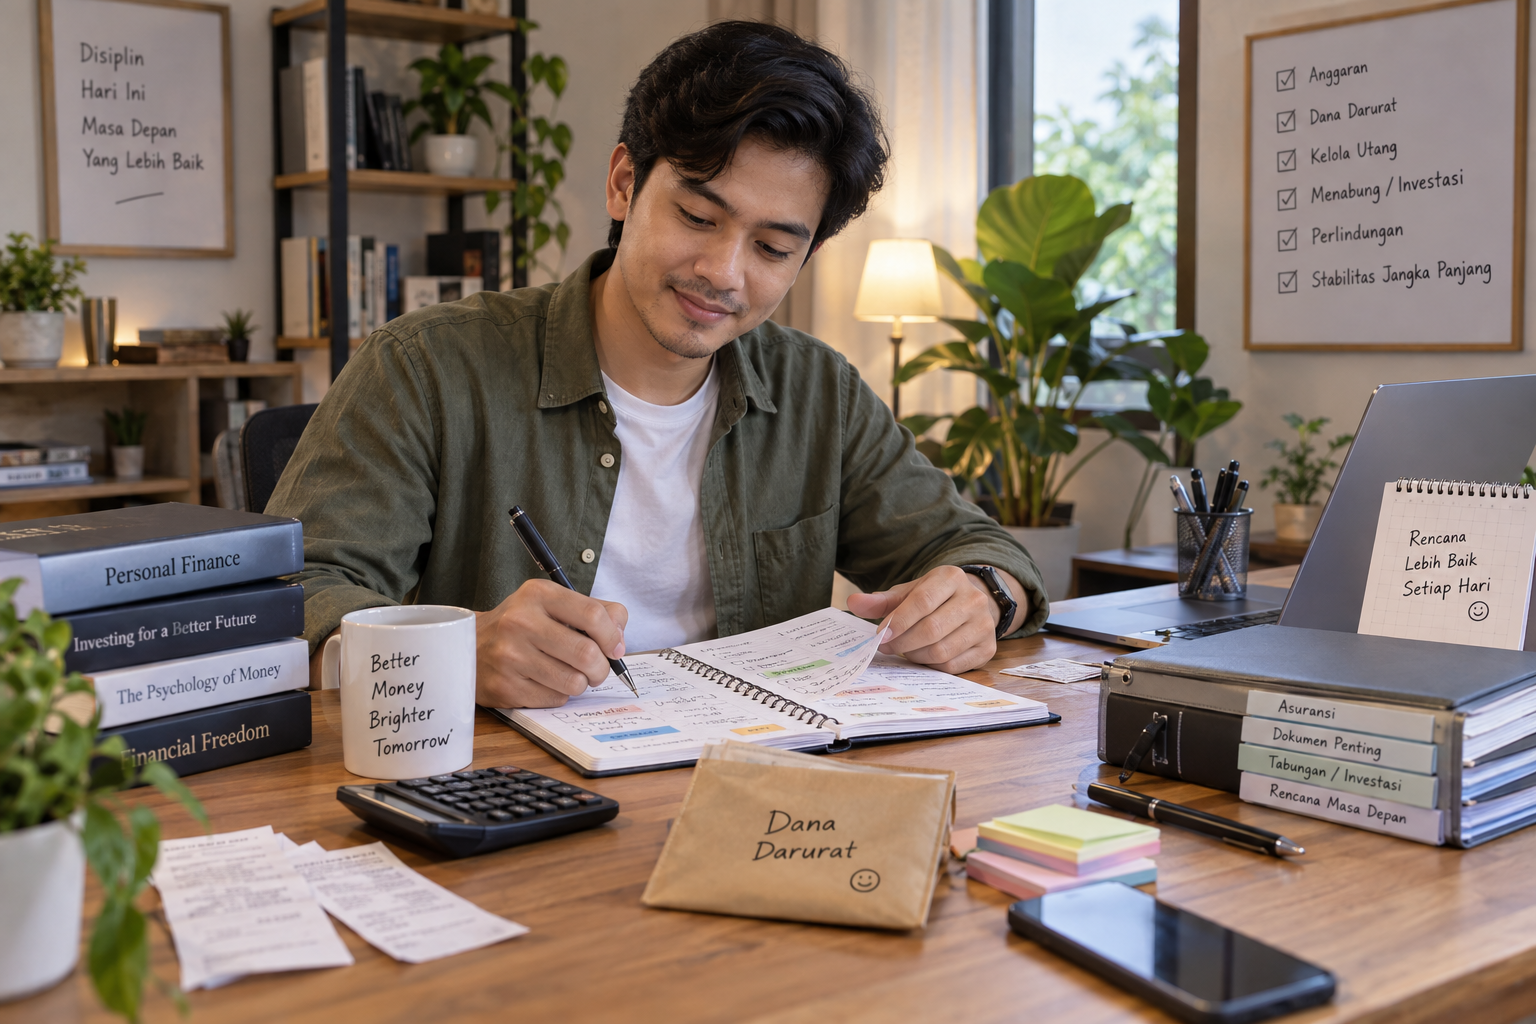
Keuangan pribadi dapat diibaratkan seperti sebuah bangunan. Fondasinya berasal dari kebiasaan mengelola pendapatan, strukturnya dibentuk oleh tabungan dan aset, sedangkan kekuatannya bergantung pada kemampuan menghadapi perubahan. Jika salah satu bagian diabaikan, kestabilan keseluruhan dapat terganggu meskipun penghasilan terlihat cukup besar.
Dalam kehidupan modern, tantangan finansial semakin beragam. Harga kebutuhan berubah, transaksi digital semakin mudah, dan pilihan konsumsi terus bertambah. Situasi tersebut membuat seseorang perlu memiliki perencanaan yang tidak hanya berfokus pada pengeluaran hari ini, tetapi juga mempertimbangkan perlindungan ekonomi untuk masa mendatang.
Fondasi Keuangan Dimulai dari Pemahaman Arus Uang
Sebelum membangun kekayaan, penting untuk mengetahui bagaimana uang bergerak setiap bulan. Berapa jumlah pendapatan yang diterima? Berapa banyak yang digunakan untuk kebutuhan rutin? Apakah masih ada dana yang dapat disimpan setelah seluruh kewajiban dipenuhi?
Pertanyaan tersebut membantu memberikan gambaran mengenai kondisi finansial sebenarnya. Seseorang yang tidak memahami arus uangnya mungkin merasa memiliki cukup banyak dana, padahal sebagian besar sudah dialokasikan untuk tagihan, cicilan, dan kebutuhan keluarga.
Pencatatan sederhana dapat menjadi langkah awal. Pisahkan pengeluaran berdasarkan kebutuhan, kewajiban, tabungan, dan aktivitas tambahan. Setelah satu bulan, periksa kembali transaksi yang paling banyak menyerap pendapatan. Dari sana, keputusan untuk mengurangi atau mempertahankan pengeluaran dapat dibuat dengan lebih objektif.
Menyusun Struktur Kekayaan yang Tidak Mudah Goyah
Kekayaan yang sehat tidak hanya bergantung pada satu jenis aset. Tabungan, dana darurat, investasi, dan kepemilikan lainnya memiliki fungsi yang berbeda. Memahami perbedaan tersebut membantu seseorang menentukan tempat penyimpanan uang berdasarkan tujuan penggunaannya.
Ada beberapa unsur yang layak menjadi bagian dari struktur keuangan pribadi:
- Dana likuid: Uang yang mudah digunakan untuk memenuhi kebutuhan mendadak.
- Tabungan tujuan: Dana yang disiapkan untuk pendidikan, tempat tinggal, perjalanan, atau kebutuhan tertentu.
- Aset jangka panjang: Kepemilikan yang direncanakan untuk mendukung tujuan ekonomi di masa depan.
- Pengelolaan kewajiban: Pengaturan cicilan dan utang agar tidak membebani pendapatan.
- Perlindungan finansial: Persiapan untuk menghadapi risiko kesehatan, kehilangan pekerjaan, atau perubahan kondisi keluarga.
Tidak perlu membangun semuanya sekaligus. Prioritas dapat disesuaikan dengan kemampuan pendapatan dan tanggung jawab masing-masing.
Ketika Aktivitas Digital Menjadi Bagian dari Pengeluaran
Perkembangan internet telah mengubah cara masyarakat menggunakan uang. Berbagai kebutuhan dapat dibayar secara daring, sementara hiburan digital seperti game online semakin mudah dijangkau.
Kemudahan ini membuat pengawasan pengeluaran menjadi penting. Sebelum menggunakan suatu platform, pengguna sebaiknya memahami ketentuan layanan dan mempertimbangkan risiko transaksi. Misalnya, ketika menemukan informasi mengenai LUXURY12, jangan langsung menganggap promosi atau tampilan profesional sebagai bukti bahwa layanan tersebut dapat dipercaya.
Periksa identitas pengelola, kebijakan privasi, aturan pembayaran, dan ketentuan penarikan dana. Bandingkan informasi melalui sumber independen serta pastikan aktivitas yang ditawarkan sesuai dengan peraturan di wilayah tempat tinggal. Pemeriksaan tersebut membantu mengurangi risiko, meskipun tidak dapat menjamin suatu layanan bebas masalah.
Jangan Biarkan Penipuan Merusak Fondasi Ekonomi
Salah satu ancaman yang sering muncul dalam aktivitas digital adalah penipuan berkedok layanan resmi. Pelaku dapat membuat situs tiruan, menggunakan akun layanan pelanggan palsu, atau menawarkan keuntungan yang terlihat sangat menarik.
Ada sejumlah tanda yang sebaiknya diperhatikan:
- Janji keuntungan pasti tanpa penjelasan risiko yang masuk akal.
- Permintaan pembayaran tambahan sebelum dana dapat dicairkan.
- Informasi identitas pengelola yang tidak jelas atau sulit diverifikasi.
- Permintaan kata sandi, PIN, dan kode OTP melalui pesan pribadi.
- Tekanan agar pengguna segera melakukan deposit tanpa kesempatan memeriksa ketentuan.
Jangan terburu-buru mengirimkan uang ketika menemukan tanda tersebut. Periksa alamat situs secara teliti dan cari informasi dari sumber independen. Jika sudah terlanjur memberikan data rahasia, segera amankan akun serta hubungi penyedia layanan pembayaran terkait.
Menikmati Hiburan tanpa Mengorbankan Masa Depan
Anggaran hiburan sebaiknya berasal dari dana yang memang tersedia setelah kebutuhan pokok, kewajiban, dan tabungan terpenuhi. Aktivitas game online yang melibatkan taruhan atau uang sungguhan memiliki risiko kehilangan dana. Hasilnya tidak pasti dan tidak dapat dijadikan sumber penghasilan yang dapat diandalkan.
Jangan menggunakan uang kebutuhan keluarga, dana darurat, maupun pinjaman untuk aktivitas tersebut. Tentukan batas pengeluaran dan waktu sebelum memulai, kemudian berhenti ketika batas tercapai. Menambah dana untuk mengejar kerugian justru dapat memperbesar masalah keuangan.
Jika hiburan mulai mengganggu pekerjaan, hubungan pribadi, atau kemampuan memenuhi kewajiban, mengambil jeda merupakan keputusan yang lebih bertanggung jawab.
Membangun Kebebasan Ekonomi secara Bertahap
Arsitektur keuangan yang kuat tidak dibentuk melalui satu keputusan besar. Fondasinya tumbuh dari kebiasaan yang sederhana, seperti mencatat transaksi, menyisihkan tabungan, mengendalikan utang, dan memeriksa risiko sebelum melakukan pembayaran.
Kemapanan juga bukan berarti harus selalu memiliki uang untuk memenuhi semua keinginan. Justru, seseorang memiliki kebebasan ekonomi ketika mampu menentukan prioritas tanpa terus dibebani kewajiban yang berlebihan.
Dengan perencanaan yang realistis dan perlindungan terhadap aset, kondisi finansial dapat berkembang secara lebih terarah. Tujuan akhirnya bukan sekadar mengumpulkan kekayaan, melainkan membangun kehidupan yang stabil, nyaman, dan tetap memiliki ruang untuk menghadapi masa depan yang tidak selalu dapat diprediksi.